O mercado de cobrança brasileiro passou a última década se especializando em pessoa física. Faz sentido: são 84 milhões de inadimplentes, o volume é gigantesco e as réguas estão prontas. O problema é que quase todo mundo foi para o mesmo lugar — e o lado da mesa que cresceu mais rápido continua com menos gente disputando.
Quantas empresas estão inadimplentes no Brasil?
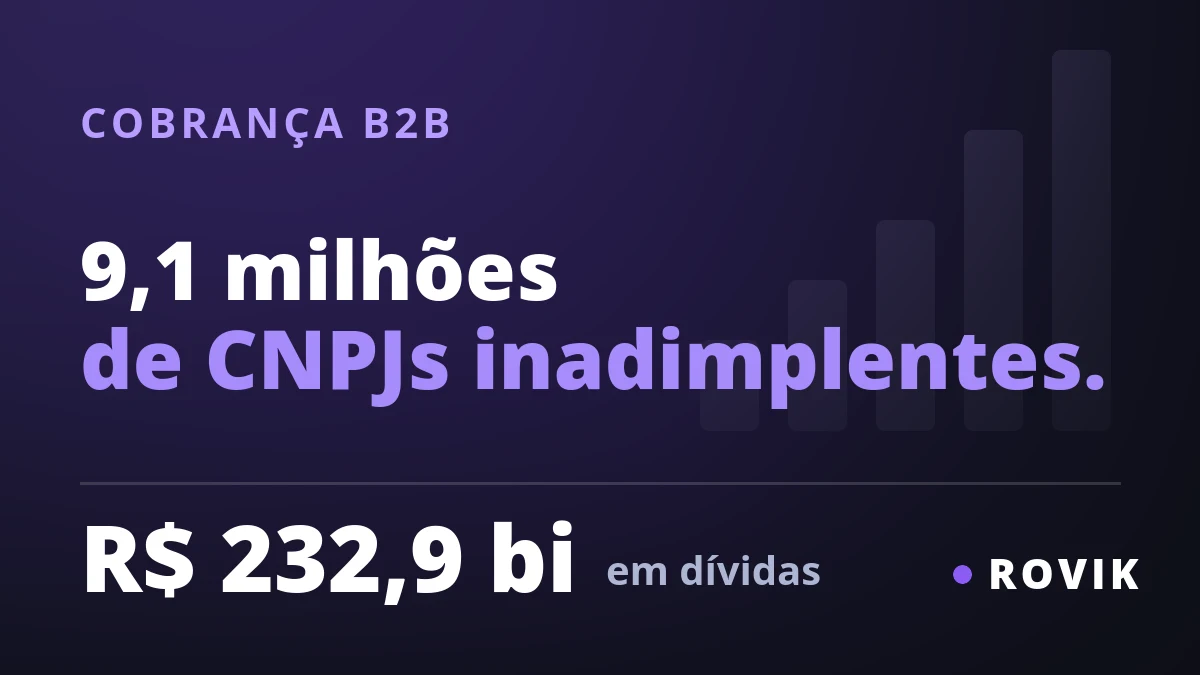
Em junho de 2026, o Brasil bateu o recorde da série histórica da Serasa Experian: mais de 9,1 milhões de CNPJs inadimplentes, com R$ 232,9 bilhões em dívidas acumuladas. É um avanço de 16,67% sobre o mesmo mês de 2025, e o maior número desde o início da série, em 2016.
O detalhe que muda a conversa comercial não é o total. É a composição.
Inadimplência PF × PJ em 2026
| Indicador | Pessoa física | Pessoa jurídica |
|---|---|---|
| Devedores | ≈ 84 milhões | 9,1 milhões de CNPJs |
| Dívida média por devedor | R$ 6.598 | R$ 25.509 |
| Contas em atraso por devedor | ≈ 4 | 7,3 |
| Ticket médio por dívida | ≈ R$ 1.650 | R$ 3.516 |
| Volume total | 332 milhões de dívidas | R$ 232,9 bilhões |
Fonte: Serasa Experian, 2026. O ticket médio de pessoa física é uma derivação da dívida média pelo número aproximado de contas.
A dívida média de um CNPJ é quase quatro vezes maior que a de uma pessoa física. E cada CNPJ carrega 7,3 contas em atraso, contra cerca de 4 do consumidor. Ou seja: mais valor por devedor e mais pontos de recuperação por relacionamento.
Por que a maioria das assessorias ignora o B2B?
Não é falta de interesse. São três barreiras operacionais reais:
- O devedor tem estrutura. Uma empresa inadimplente tem contador, jurídico e caixa organizado. A conversa é mais técnica que a de recuperação de crédito ao consumidor.
- O ciclo é mais longo. Não se resolve em uma ligação; envolve acordo, garantia e às vezes renegociação de contrato de fornecimento.
- A carteira é mais difícil de conseguir. Grandes credores B2B fazem concorrência formal, e o acesso costuma depender de relacionamento.
A terceira barreira é a que interessa aqui, porque é a única que se resolve com canal de aquisição.
Quem é o cliente de uma assessoria de cobrança B2B?
Vale separar duas coisas que costumam ser confundidas. O devedor é a empresa inadimplente. O cliente é o credor — quem tem a carteira vencida e precisa recuperar. É para o credor que a captação precisa falar.
| Perfil de credor | Tipo de carteira | Por que contrata |
|---|---|---|
| Distribuidoras e atacadistas | Duplicatas vencidas de lojistas | Volume alto, ticket médio, prazo curto de giro |
| Indústrias com venda a prazo | Fornecimento faturado | Relacionamento comercial em risco — precisa recuperar sem perder o cliente |
| Provedores e telecom | Mensalidade B2B em atraso | Receita recorrente com churn silencioso |
| Locadoras e serviços recorrentes | Contratos com parcelas vencidas | Ativo imobilizado ou serviço já entregue |
| Cooperativas e fintechs de crédito | Operações PJ vencidas | Exigência regulatória de recuperação e provisionamento |
Cada um desses perfis tem uma dor diferente, e é por isso que campanha genérica de "recuperamos seu crédito" não funciona: o distribuidor quer velocidade, a indústria quer preservar o relacionamento, o provedor quer reduzir churn.
O que muda na captação quando o alvo é o credor
Anunciar cobrança B2B tem uma particularidade: quem preenche o formulário quase nunca é quem decide. Costuma ser o financeiro ou o analista de crédito, e a assinatura fica com o sócio ou o diretor. Se a qualificação não captura isso, o comercial descobre depois de três reuniões.
Os quatro critérios que separam credor real de curioso:
- Tamanho da carteira vencida. É o equivalente ao volume em qualquer operação B2B — define se o contrato paga o custo de aquisição.
- Idade média da dívida. Carteira de 30 dias e carteira de 3 anos são produtos diferentes, com taxas de sucesso e honorários diferentes.
- Se já trabalha com assessoria. Troca de fornecedor é ciclo curto; primeira terceirização é ciclo de educação.
- Papel do contato. Financeiro, controladoria, sócio — muda quem precisa entrar na conversa e quando.
É a mesma lógica que descrevemos no artigo sobre otimizar campanha para o evento errado: enquanto qualquer formulário contar como conversão, a plataforma vai continuar buscando quem preenche, não quem contrata.
O tamanho real da oportunidade
Um número ajuda a dimensionar. Se apenas 1% dos 9,1 milhões de CNPJs inadimplentes tem carteira em algum credor que ainda não terceirizou a cobrança, são 91 mil operações potenciais. Com a dívida média de R$ 25.509 por CNPJ, isso representa mais de R$ 2,3 bilhões em crédito vencido circulando sem assessoria dedicada.
Esse cálculo é uma projeção ilustrativa a partir dos dados da Serasa, não uma medição de mercado — serve para mostrar ordem de grandeza, não para planejar meta.
Por onde começar ainda este mês
- Escolha um perfil de credor, não "empresas em geral". Distribuidora de material de construção e clínica com plano de saúde empresarial não respondem ao mesmo anúncio.
- Coloque tamanho de carteira no formulário. É o campo que decide se vale a reunião.
- Separe primeira terceirização de troca de fornecedor. São duas jornadas comerciais distintas e merecem cadências distintas.
- Meça custo por contrato de carteira, não por lead. Em cobrança o ticket varia demais com o tamanho da carteira; CPL não informa nada.
Perguntas frequentes
Quantas empresas estão inadimplentes no Brasil em 2026?
Mais de 9,1 milhões de CNPJs, com R$ 232,9 bilhões em dívidas acumuladas em junho de 2026 — recorde da série histórica da Serasa Experian iniciada em 2016 e alta de 16,67% sobre o mesmo mês de 2025. A dívida média por CNPJ é de R$ 25.508,96, com 7,3 contas em atraso por empresa.
Qual a diferença entre cobrança B2B e cobrança de pessoa física?
Além do ticket — a dívida média de um CNPJ é quase quatro vezes a de uma pessoa física — mudam o interlocutor, o ciclo e o objetivo. Na cobrança B2B o devedor tem estrutura financeira e jurídica, a negociação é técnica e, em muitos casos, o credor quer recuperar o valor sem romper a relação comercial de fornecimento.
Como uma assessoria de cobrança consegue carteiras novas?
Tradicionalmente por indicação e concorrência formal, o que limita o crescimento ao relacionamento do sócio. A alternativa é um canal próprio de aquisição que fale com o credor — distribuidoras, indústrias, provedores, locadoras e fintechs — qualificando por tamanho da carteira vencida, idade média da dívida, existência de assessoria atual e papel do contato na decisão.
Qual o ticket médio de uma dívida empresarial no Brasil?
R$ 3.515,77 por dívida, segundo a Serasa Experian em 2026, com cada CNPJ inadimplente acumulando 7,3 contas em atraso e uma dívida total média de R$ 25.508,96. No caso das pessoas físicas, a dívida média por consumidor é de R$ 6.598,13.